登入
|
註冊
|
會員中心
|
結帳
|
培訓課程
魔法弟子
|
自資出版
|
電子書
|
客服中心
|
智慧型立体會員
書名
出版社
作者
isbn
編號
5050魔法眾籌
|
NG書城
|
國際級品牌課程
|
優惠通知
|
霹靂英雄音樂精選
|
法律常識完全攻略(國營事業•台電•自來水)
.
會計學概要(十一版)
.
會計學概要(記帳士)
.
會計學概要(第六版)
文學小說
文學
|
小說
商管創投
財經投資
|
行銷企管
人文藝坊
宗教、哲學
社會、人文、史地
藝術、美學
|
電影戲劇
勵志養生
醫療、保健
料理、生活百科
教育、心理、勵志
進修學習
電腦與網路
|
語言工具
雜誌、期刊
|
軍政、法律
參考、考試、教科用書
科學工程
科學、自然
|
工業、工程
家庭親子
家庭、親子、人際
青少年、童書
玩樂天地
旅遊、地圖
|
休閒娛樂
漫畫、插圖
|
限制級
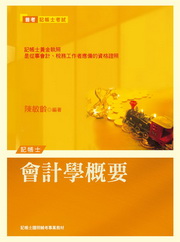
會計學概要(5版1刷)
作者:
陳敏齡
分類:
參考•考試•教科書
/
高普特考
出版社:
考用
出版日期:2011/4/8
ISBN:9789862652183
書籍編號:kk0290631
頁數:520
定價:
450
元
優惠價:
82
折
369
元
書價若有異動,以出版社實際定價為準
訂購後立即為您進貨
訂購後立即為您進貨:目前無庫存量,讀者下訂後,開始進入調書程序,一般天數約為2-10工作日(不含例假日)。
團購數最低為 20 本以上
評價數:
(請將滑鼠移至星星處進行評價)
目前平均評價:
文字連結
複製語法
<a href='https://www.silkbook.com/book_detail.asp?goods_ser=kk0290631'>會計學概要(5版1刷)</a>
圖片連結
複製語法
<a href='https://www.silkbook.com/book_detail.asp?goods_ser=kk0290631'><img src='https://www.silkbook.com/mall_image/bk/kk0290631.jpg' ALT='會計學概要(5版1刷)' height='120' width='90'></a>
分
享
內容簡介
作者介紹
書籍目錄
同類推薦
會計學概要(5版1刷) 本書系針對記帳士會計學概要之命題趨勢而精編,每章均有精 華式的重點整理及試題以供自我檢測,難題並附有解說,加上 配合最新財會準則而增修的內容,是您戰勝考題、拿高分的最 佳輔佐參考書。
Chapter 1 會計基本概念│1-001 壹 會計資訊使用人│1-002 貳 財務報表之品質特性│1-002 參 財務報表之基本假設│1-006 肆 財務報表之基本原則│1-008 伍 企業組織型態│1-011 Chapter 2 會計科目與借貸法則│2-001 壹 財務報表要素│2-002 貳 會計科目│2-002 參 評價科目│2-005 肆 會計方程式│2-006 伍 借貸法則│2-008 Chapter 3 平時會計處理程序│3-001 壹 會計處理程序│3-002 貳 平時會計處理程序│3-003 參 原始憑證│3-008 肆 記帳憑證│3-010 伍 日記簿│3-014 陸 日記簿之分割│3-015 柒 專欄│3-017 捌 分類帳│3-019 Chapter 4 期末會計處理程序│4-001 壹 期末會計處理程序│4-002 貳 調整│4-007 參 應計項目│4-008 肆 實帳戶及虛帳戶│4-012 伍 遞延項目│4-013 陸 結帳│4-022 柒 轉回分錄│4-025 捌 編表│4-028 玖 損益表格式│4-029 拾 保留盈餘表之格式│4-032 拾壹 資產負債表之格式│4-033 Chapter 5 現金及銀行存款│5-001 壹 現金│5-002 貳 零用金│5-004 參 銀行調節表│5-010 肆 銀行透支│5-022 Chapter 6 應收款項│6-001 壹 應收帳款之入帳時間及金額│6-002 貳 壞帳之會計處理方法│6-006 參 應收票據貼現│6-027 肆 應收票據(不附息)│6-034 Chapter 7 買賣業會計│7-001 壹 銷貨之會計處理│7-002 貳 進貨之會計處理│7-004 參 商業折扣及現金折扣│7-006 肆 銷貨成本之計算│7-011 伍 銷貨毛利之計算│7-014 陸 期末調整分錄與結帳分錄│7-015 柒 加值型營業稅│7-018 Chapter 8 存貨│8-001 壹 存貨之定義與認定│8-002 貳 存貨之原始評價│8-004 參 存貨數量之盤存方法│8-006 肆 存貨之續後評價│8-011 伍 平均法│8-011 陸 先進先出法(FIFO)│8-015 柒 成本與淨變現價值孰低法│8-023 捌 毛利法│8-027 玖 零售價法│8-033 拾 存貨錯誤之影響│8-037 Chapter 9 基金及投資│9-001 壹 基金│9-002 貳 金融資產之類型│9-003 參 交易目的之金融資產(權益證券)│9-003 肆 交易目的之金融資產(債務證券)│9-005 伍 持有至到期日之金融資產│9-006 陸 備供出售金融資產(權益證券)│9-010 柒 備供出售金融資產(債務證券)│9-011 捌 IAS 39 與IFRS 9 之比較│9-020 玖 採權益法之長期股權投資│9-030 Chapter 10 固定資產及其他資產│10-001 壹 固定資產之取得成本│10-002 貳 資本支出與收益支出之劃分│10-004 參 固定資產之內容│10-005 肆 折舊之方法│10-013 伍 固定資產交換│10-024 陸 購入後所發生成本之處理│10-029 柒 廠房設備之處分│10-031 捌 折舊方法、殘值及耐用年限的變動│10-033 玖 固定資產會計處理錯誤│10-036 拾 資產價值減損│10-039 拾壹 天然資源—折耗│10-046 拾貳 專利權│10-048 拾參 研究發展成本│10-050 拾肆 不可辨認之無形資產—商譽│10-052 拾伍 待出售非流動資產(或待出售處分群組)│10-054 Chapter 11 負債│11-001 壹 流動負債│11-002 貳 估計負債│11-005 參 或有負債│11-011 肆 短期應付票據(不附息)│11-015 伍 公司債的發行│11-019 陸 直線法│11-025 染 利息法│11-028 捌 兩付息日間│11-030 玖 債券之帳面價值│11-035 拾 債券發行成本│11-035 拾壹 應付公司債之報表表達│11-036 拾貳 應付公司債之清償│11-037 拾參 長期應付票據(不附息)│11-040 Chapter 12 公司會計│12-001 壹 股東權益之結構│12-002 貳 股本之種類│12-003 參 股本發行之會計處理│12-004 肆 股利之分配│12-010 伍 股利發放之主要程序日期│12-016 陸 股利發放之種類│12-017 柒 股票分割│12-022 捌 發放股票股利與股票分割之比較│12-022 玖 庫藏股票│12-023 拾 保留盈餘│12-032 拾壹 每股帳面價值│12-038 拾貳 每股盈餘│12-041 Chapter 13 合夥會計│13-001 壹 合夥之意義及性質│13-002 貳 合夥之開業紀錄│13-002 參 損益分配│13-006 肆 合夥人入夥│13-010 伍 舊合夥人退夥│13-016 陸 合夥人之清算│13-020 Chapter 14 現金流量表│14-001 壹 現金流量表之意義及內容│14-002 貳 營業之活動之現金流量—間接法│14-002 參 營業活動之現金流量—間接法│14-007 肆 營業活動之現金流量—直接法│14-014 伍 格式:營業活動之現金流量—直接法│14-015 陸 投資活動之現金流量│14-021 柒 融資活動之現金流量│14-024 捌 不影響現金之投資及融資活動│14-027 玖 綜合題—營業活動、投資活動、融資活動│14-029 拾 不須揭露於現金流量表或附表中之活動│14-034 Chapter 15 財報分析│15-001 壹 財務報表分析之意義│15-002 貳 短期償債能力分析│15-002 參 營運資金(運用資本)│15-002 肆 流動比率│15-004 伍 酸性測驗比率│15-007 陸 應收帳款週轉率│15-010 柒 存貨週轉率│15-012 捌 獲利能力分析│15-015 玖 長期償債能力分析│15-018 Chapter 16 製造業會計│16-001 壹 成本會計的基本觀念│16-002 貳 成本的分類│16-002 參 製造成本流程│16-007 肆 損益兩平點│16-014 伍 欲獲得某一稅前淨利目標│16-016 陸 欲獲得某一稅後淨利目標│16-017 柒 安全邊際│16-021
公務人員考試:職業安
比較政治精要
109土木國家考試試
圖解民法:國家考試的
圖解刑法:國家考試的
圖解刑事訴訟法:國家
圖解憲法-國家考試的
土地稅法規精要(20
觀念式 公民(五版)
圖解國文:國家考試的
為了保障您的權益,新絲路網路書店所購買的商品均享有到貨七天的鑑賞期(含例假日)。退回之商品必須於鑑賞期內寄回(以郵戳或收執聯為憑),且商品必須是全新狀態與完整包裝(商品、附件、內外包裝、隨貨文件、贈品等),否則恕不接受退貨。