登入
|
註冊
|
會員中心
|
結帳
|
培訓課程
魔法弟子
|
自資出版
|
電子書
|
客服中心
|
智慧型立体會員
書名
出版社
作者
isbn
編號
5050魔法眾籌
|
NG書城
|
國際級品牌課程
|
優惠通知
|
霹靂英雄音樂精選
|
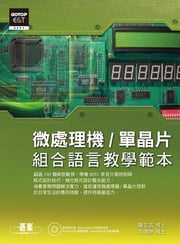
微處理機/單晶片組合語言教學範本(附CD)
此作者無相關書籍
文學小說
文學
|
小說
商管創投
財經投資
|
行銷企管
人文藝坊
宗教、哲學
社會、人文、史地
藝術、美學
|
電影戲劇
勵志養生
醫療、保健
料理、生活百科
教育、心理、勵志
進修學習
電腦與網路
|
語言工具
雜誌、期刊
|
軍政、法律
參考、考試、教科用書
科學工程
科學、自然
|
工業、工程
家庭親子
家庭、親子、人際
青少年、童書
玩樂天地
旅遊、地圖
|
休閒娛樂
漫畫、插圖
|
限制級
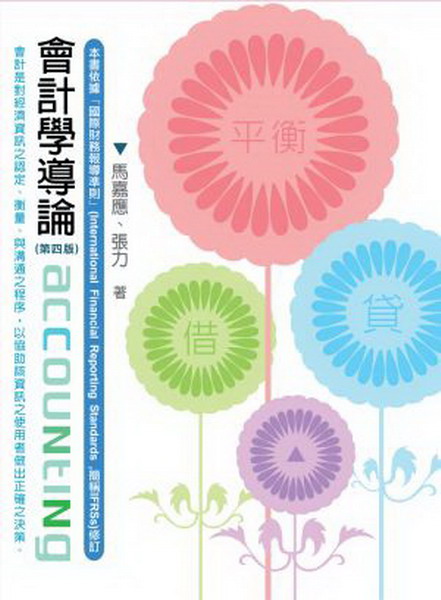
會計學導論(4版1刷)
作者:
馬嘉應、張力
分類:
參考•考試•教科書
/
大專學院教科書
出版社:
五南文化
出版日期:2012/9/1
ISBN:9789571166100
書籍編號:kk0338519
頁數:544
定價:
580
元
優惠價:
9
折
522
元
書價若有異動,以出版社實際定價為準
暫停販售
暫無供應商:尋找供貨商中(也有可能出版社已結束)。
團購數最低為 20 本以上
評價數:
(請將滑鼠移至星星處進行評價)
目前平均評價:
文字連結
複製語法
<a href='https://www.silkbook.com/book_detail.asp?goods_ser=kk0338519'>會計學導論(4版1刷)</a>
圖片連結
複製語法
<a href='https://www.silkbook.com/book_detail.asp?goods_ser=kk0338519'><img src='https://www.silkbook.com/mall_image/bk/kk0338519.jpg' ALT='會計學導論(4版1刷)' height='120' width='90'></a>
分
享
內容簡介
作者介紹
書籍目錄
同類推薦
會計學導論(4版1刷) 會計是一門社會應用學科,常會隨著社會經濟的日益複雜程度之需求而改變。故會計學需要經常修改或增加,因此學好會計不只是一種挑戰,也是一種藝術。 本書清楚介紹會計處理過程中的要素,引導學習者按部就班,透過練習,學好會計。
自 序iii 第一章 會計學之基本概念001 1?1 何謂會計及其使用者•003 1?2 會計之分類•004 1?3 會計之功能•005 1?4 財務報表•006 1?5 財務會計之理論架構•006 1?6 制訂會計之權威機構•013 1?7 企業之組織型態與經營活動•016 1?8 證券發行人財務報告編製準則及商業會計法之規定•018 習題與解答•020 第二章 會計科目與借貸法則023 2?1 前言•025 2?2 會計恆等式•025 2?3 會計科目•026 2?4 借貸法則•038 2?5 財務報表之意義、格式及其相關性•043 2?6 會計科目、借貸法則及財務報表關聯性•047 2?7 證券發行人財務報告編製準則及商業會計法之規定•047 習題與解答•061 第三章 會計循環063 3?1 營業循環與會計循環•065 3?2 分錄(分解)•067 3?3 過帳(結合)•071 3?4 試算(調整前試算表)•075 3?5 調整(調整分錄及其過帳)•078 3?6 試算(調整後試算表)•087 3?7 結帳(結帳分錄及其過帳)•088 3?8 編製財務報表(損益表、業主權益變動表、資產負債表、現金流量表)•095 3?9 工作底稿•098 3?10 證券發行人財務報告編製準則及商業會計法之規定•099 習題與解答•100 第四章 會計憑證、帳簿組織與傳票制度131 4?1 會計憑證•133 4?2 傳票制度•134 4?3 帳簿組織•135 4?4 證券發行人財務報告編製準則及商業會計法之規定•144 習題與解答•145 第五章 現 金159 5?1 現金之定義•161 5?2 現金之管理與內部控制制度•162 5?3 零用金制度•163 5?4 銀行存款調節表(兩欄式調節表與四欄式調節表) •164 5?5 證券發行人財務報告編製準則及商業會計法之規定•172 習題與解答•174 第六章 應收款項183 6?1 前言•185 6?2 應收帳款之意義與評價•185 6?3 壞帳之會計處理•189 6?4 應收帳款之後續處理•197 6?5 應收票據之意義與評價•198 6?6 應收票據貼現•201 6?7 證券發行人財務報告編製準則及商業會計法之規定•204 習題與解答•206 第七章 存 貨219 7?1 存貨之認定•221 7?2 存貨成本之原始評價•223 7?3 存貨盤存制度與存貨之入帳方式•223 7?4 存貨成本之計算與存貨成本流動計價方法•225 7?5 存貨之續後評價•230 7?6 存貨之估計方法•235 7?7 存貨表達方式與盤點計畫表•238 7?8 證券發行人財務報告編製準則及商業會計法之規定•243 習題與解答•245 第八章 固定資產(不動產、廠房及設備)265 8?1 固定資產之定義•267 8?2 固定資產之特性與成本•267 8?3 固定資產折舊之定義與處理•269 8?4 資產減損•274 8?5 非貨幣性資產交換•276 8?6 續後支出(增添、改良與重置、重整、維修)之處理•278 8?7 固定資產之處分•280 8?8 固定資產之表達•282 8?9 證券發行人財務報告編製準則及商業會計法之規定•284 習題與解答•286 第九章 天然資源與無形資產305 9?1 天然資源之定義與成本之認列•307 9?2 天然資源之折耗處理•308 9?3 無形資產之定義與項目•308 9?4 無形資產之成本認列•309 9?5 無形資產之攤銷處理•311 9?6 證券發行人財務報告編製準則及商業會計法之規定•312 習題與解答•315 第十章 投資(長短期投資)325 10?1 短期投資之定義及相關簡介•327 10?2 長期投資之定義及相關簡介•327 10?3 短、長期股權投資之會計處理•328 10?4 短、長期債券投資之會計處理•334 10?5 證券發行人財務報告編製準則及商業會計法之規定•335 習題與解答•337 第十一章 流動負債359 11?1 流動負債之定義及種類•361 11?2 確定負債之會計處理•363 11?3 或有負債之會計處理•367 11?4 應收應付款對應分錄•368 11?5 票據貼現之相關對應分錄•369 11?6 證券發行人財務報告編製準則及商業會計法之規定•370 習題與解答•372 第十二章 長期負債377 12?1 複利現值、複利終值、年金現值與年金終值•379 12?2 應付公司債之定義與會計處理•382 12?3 長期應付票據•390 12?4 證券發行人財務報告編製準則及商業會計法之規定•390 習題與解答•392 第十三章 股東權益──股本、資本公積、保留盈餘403 13?1 組織型態•405 13?2 股東權益之定義•408 13?3 股東權益之組成項目•409 13?4 發行股票與其會計處理•409 13?5 資本公積之介紹及其規定•411 13?6 庫藏股之定義與會計處理•413 13?7 保留盈餘之介紹及其他股東權益項目•416 13?8 股利之介紹•418 13?9 股利發放之會計處理•420 13?10 每股價值之介紹及每股盈餘之會計處理•420 13?11 證券發行人財務報告編製準則及商業會計法之規定•425 習題與解答•427 第十四章 會計變動與錯誤更正437 14?1 會計原則與錯誤之分類及其處理方法•439 14?2 會計原則變動之意義與會計處理•440 14?3 會計估計變動之意義與會計處理•441 14?4 報表個體之變動(編製報表主體之變動)之意義與會計處理•442 14?5 會計錯誤之意義與其更正之會計處理•442 14?6 證券發行人財務報告編製準則及商業會計法之規定•444 習題與解答•446 第十五章 現金流量表451 15?1 現金流量表之目的•453 15?2 現金流量表之內容•453 15?3 現金流量表之編製基礎與其分類•455 15?4 現金流量表之格式與其編製•463 15?5 現金流量表編製倒推之公式法•468 15?6 證券發行人財務報告編製準則及商業會計法之規定•472 習題與解答•473 第十六章 財務報表分析491 16?1 財務報表分析之意義與功能•493 16?2 比率分析之方法與項目•494 16?3 財務比率之使用者與用途•501 16?4 財務比率之限制•501 習題與解答•502 參考文獻517 附錄一 519 我國與國際財務會計準則公報之比較表•521 附錄二523 附表一 複利終值•525 附表二 複利現值•527 附表三 年金終值•529 附表四 年金現值•531
勞工行政與勞工立法(
圖解傷口護理
物理實驗(第十四版)
個體經濟學──理論與
芳香療法(第五版)
咖啡概論(第二版)
民法概要(第五版)
人員安全與社會責任
HACCP理論與實務
電工法規(第五版)
為了保障您的權益,新絲路網路書店所購買的商品均享有到貨七天的鑑賞期(含例假日)。退回之商品必須於鑑賞期內寄回(以郵戳或收執聯為憑),且商品必須是全新狀態與完整包裝(商品、附件、內外包裝、隨貨文件、贈品等),否則恕不接受退貨。